新数据:2026-2035年全球口腔骨材料市场复合年增长率5.3%,亚太市场份额32%
 |
图源:口腔骨植入材料市场报告 |
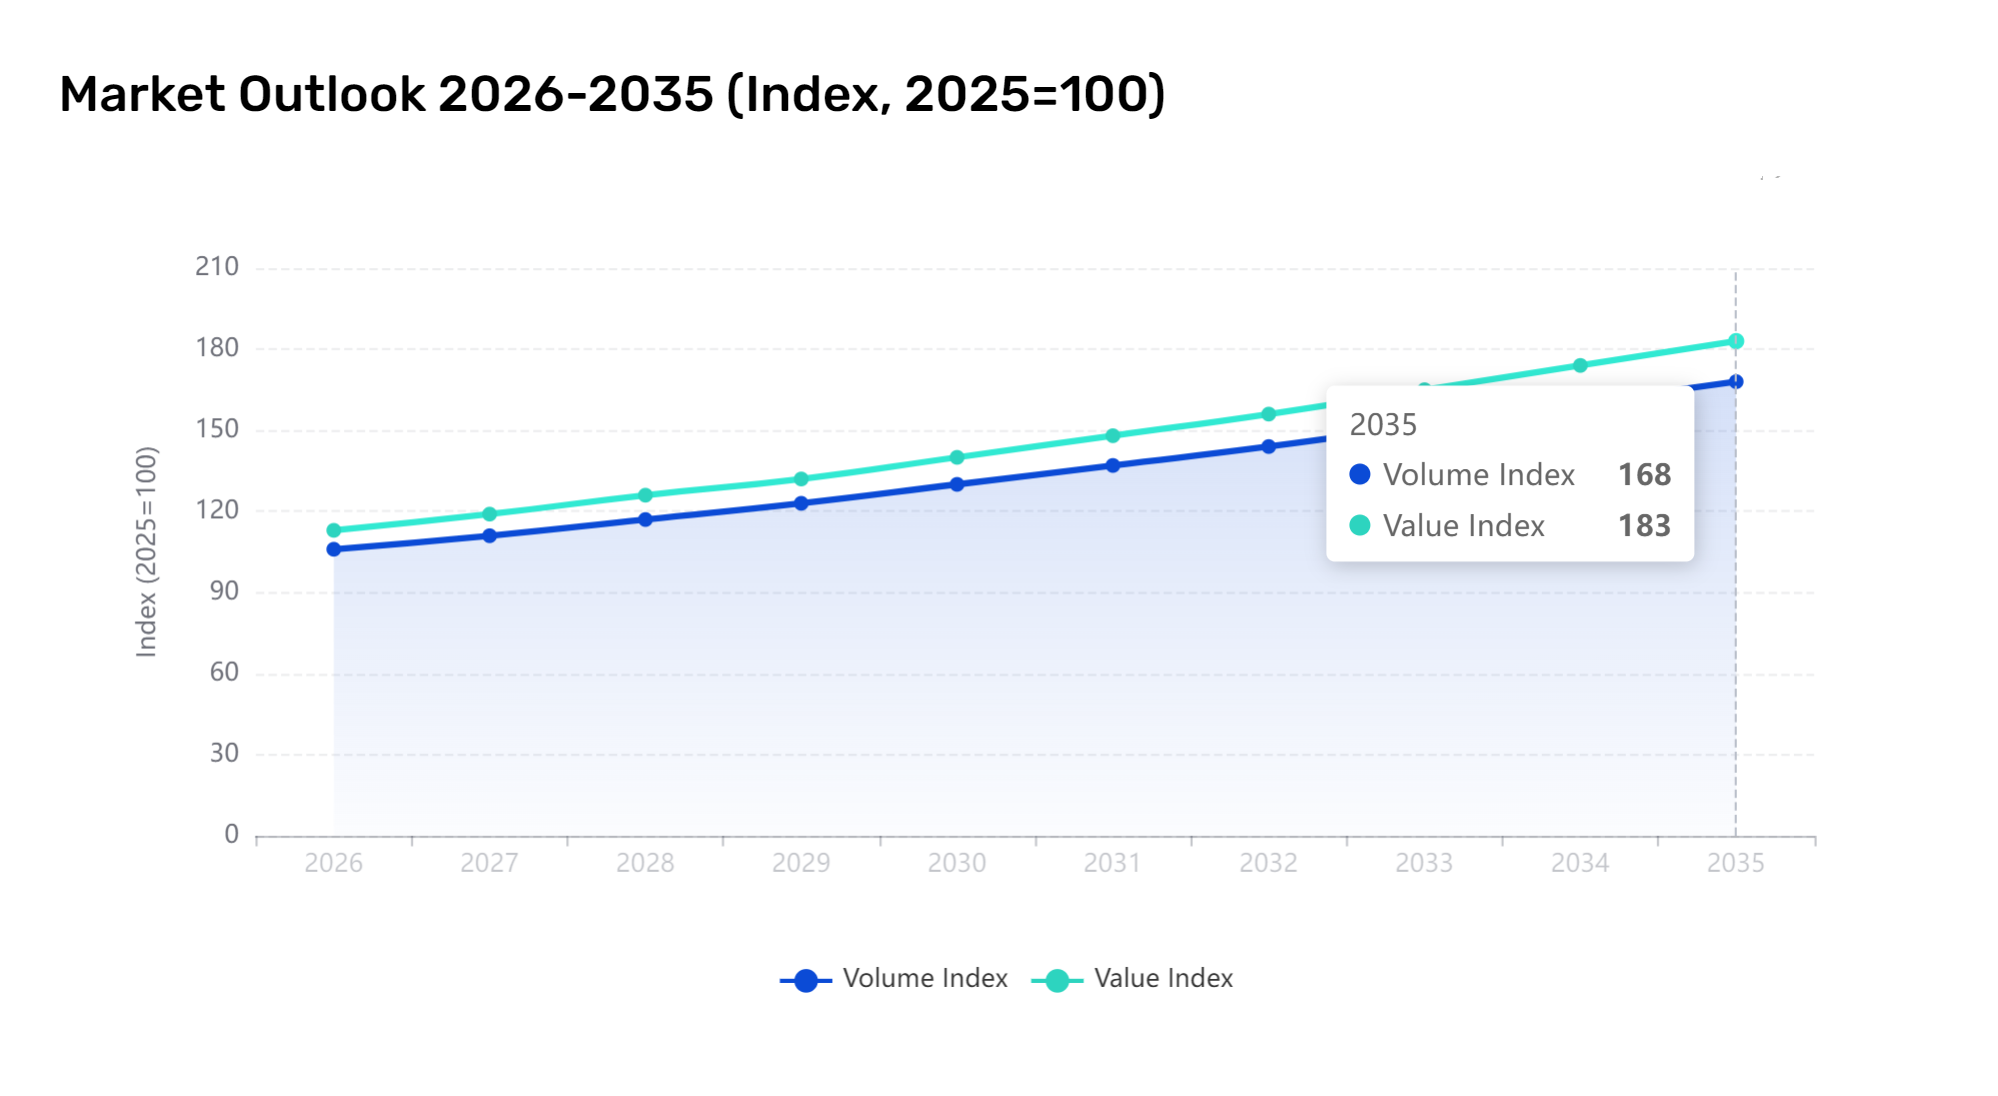
好的牙·讯|IndexBox 10月17日发布口腔骨植入材料市场报告预测,在基准情景下,全球市场2026—2035年复合年增长率(CAGR)为5.3%,市场指数2035年约达168(以2025年为基准100)。
报告认为,需求正分化为两类:一类由公共医疗预算和牙科服务组织(DSO)驱动,用量大、对价格敏感;另一类由美学牙科驱动,更看重恢复速度。价值层级中,自有品牌和通用型材料的渗透在加快,对既有品牌形成压力。
 |
图源:口腔骨植入材料市场报告 |
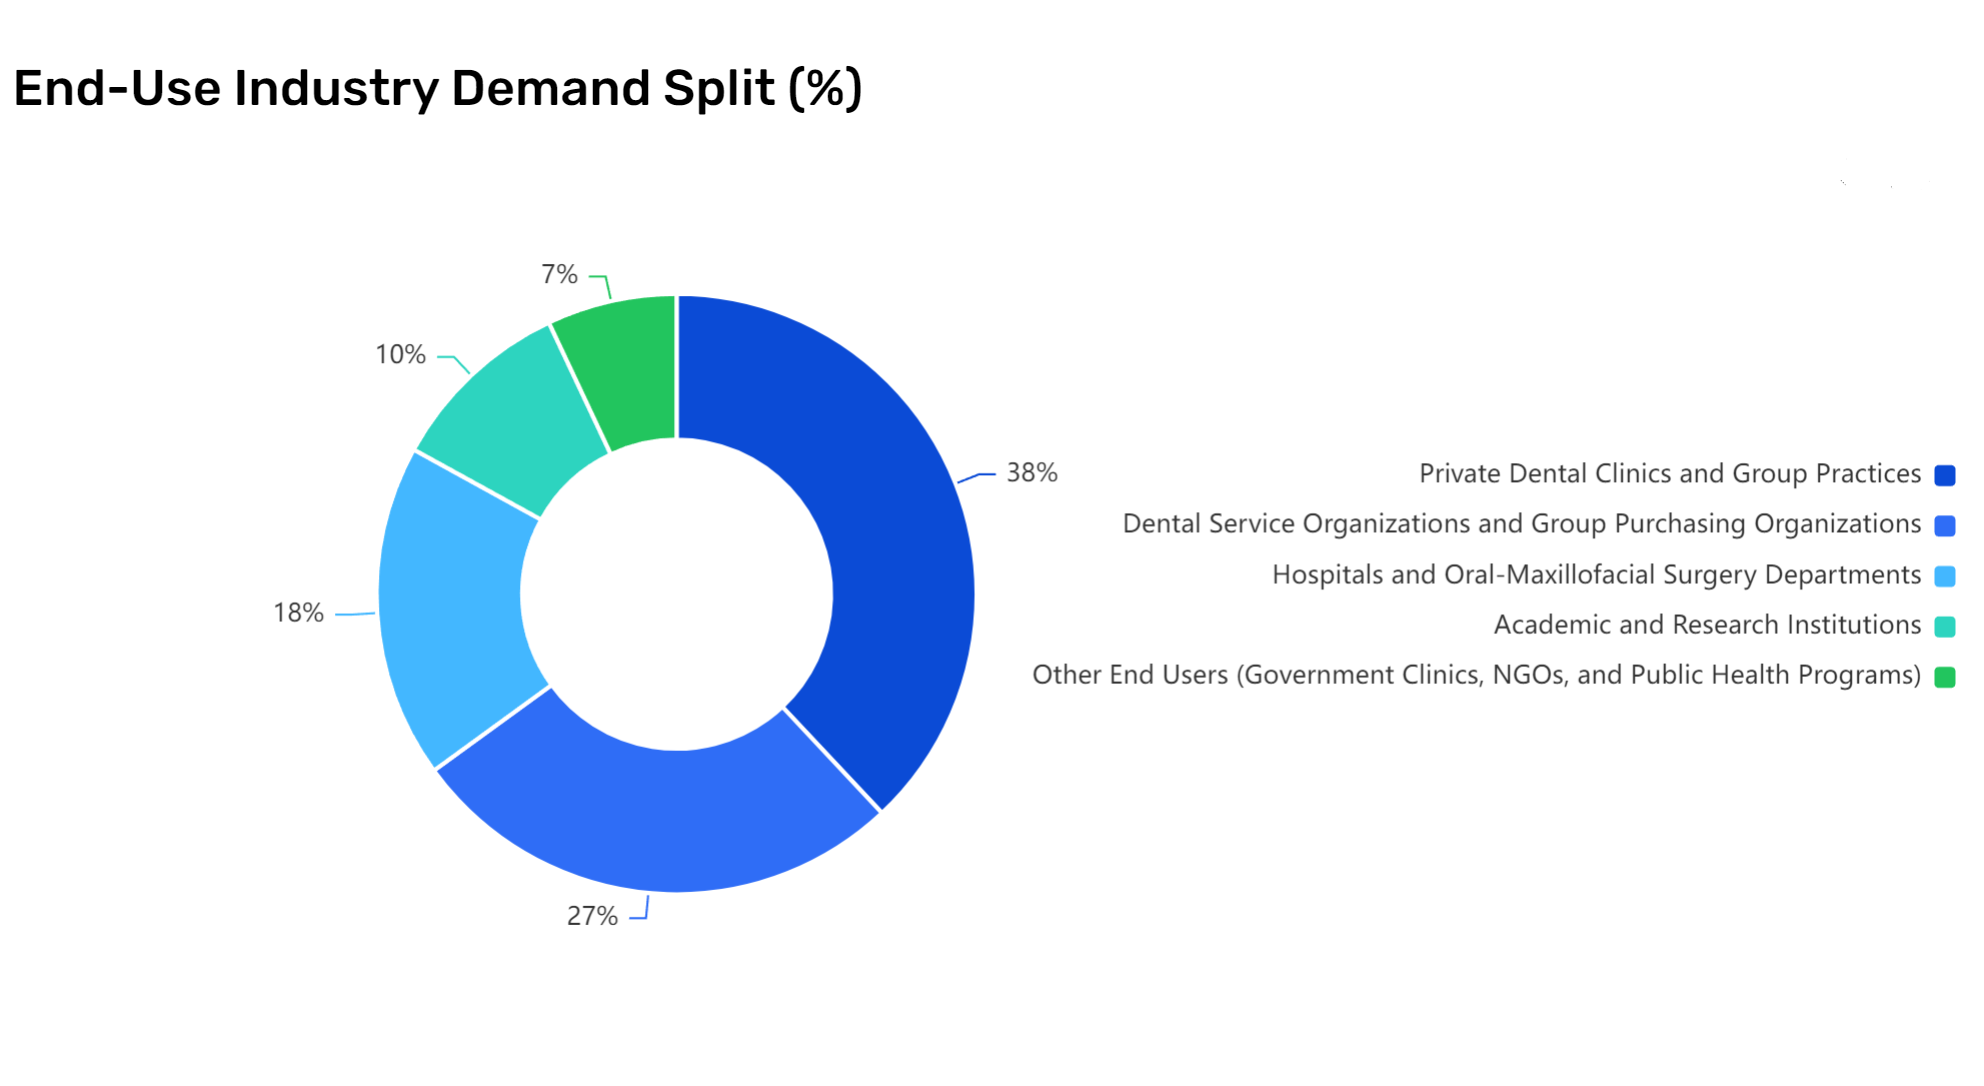
终端需求结构上,IndexBox估计私立诊所及集团诊所占38%,DSO与集团采购组织(GPO)占27%,医院及口腔颌面外科占18%,学术及研究机构占10%,政府诊所、非政府组织及公共卫生项目占7%。前两类渠道合计占65%(按报告份额相加)。
不同渠道的选材逻辑不同。报告称,私立诊所端的临床医生更多依据愈合时间、操作手感和美学效果选材;DSO与GPO统一采购,偏好达到临床基准且性价比高的产品,并要求把植体、骨移植材料和手术器械打包供应,其渗透率预计先在北美、欧洲上升,新兴市场随后跟进;医院及口腔颌面外科更看重监管合规、临床证据和无菌保证,价格敏感度低于DSO。
 |
图源:口腔骨植入材料市场报告 |
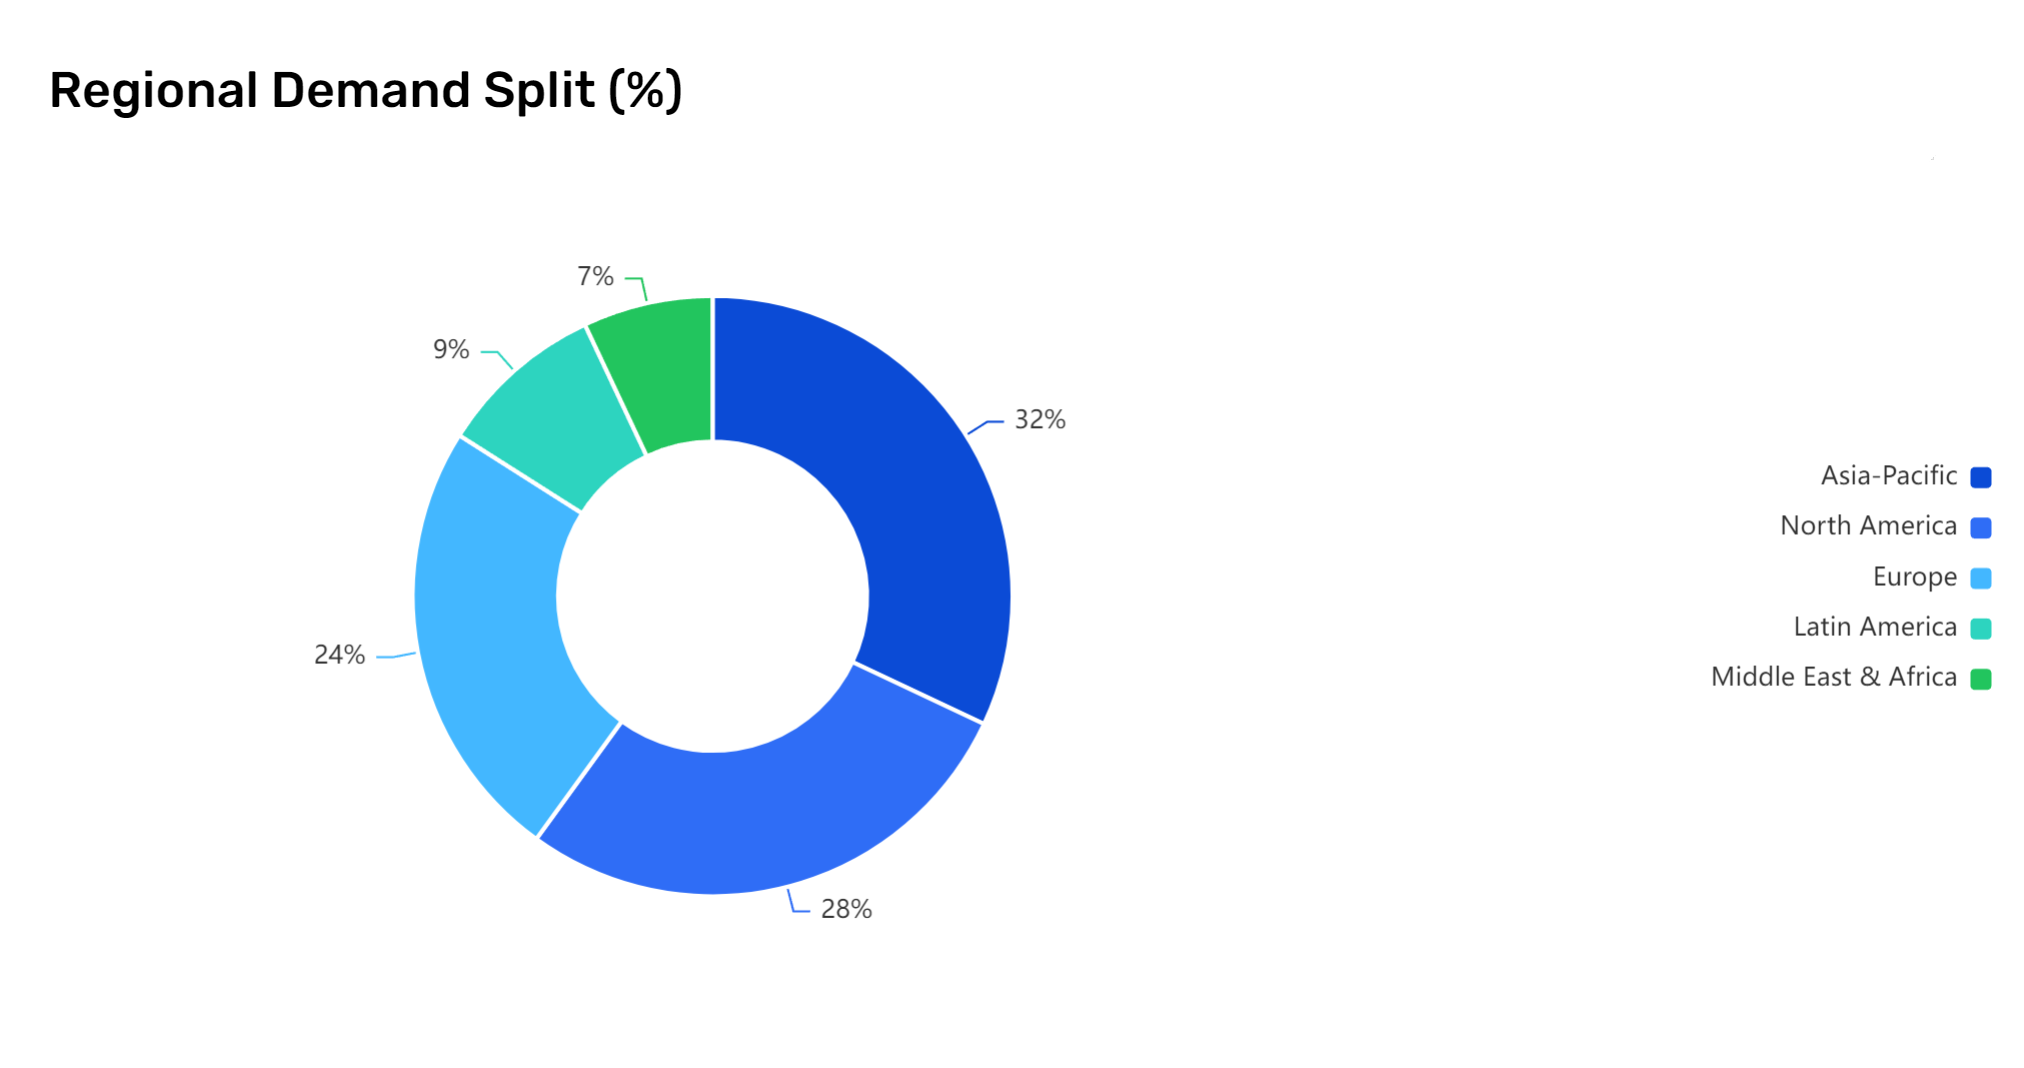
区域上,报告估计亚太、北美、欧洲合计占全球需求的84%。报告称,亚太将贡献最大的增量体量,北美和欧洲仍是价值贡献最高的区域;该份额标注为区域需求占比,报告未说明按金额还是按用量计算。各区域份额及报告所述特征如下:
亚太估计份额32%。报告称,中国、印度和东南亚的种植渗透率上升,体量增长最快;该区域价格敏感,偏向价值层级和本土品牌,城市高端渗透在提高。北美估计份额28%,报告称其仍是最大价值池。DSO整合加快,患者驱动的高端需求增加,私有品牌在价值层级持续渗透。
欧洲估计份额24%。德国、瑞士和北欧的高端细分较强;公共医疗控费限制了价值层级增长,高端细分保持稳健增长。拉丁美洲估计份额9%。巴西、墨西哥领先,价格敏感度高,私立诊所投资支撑渐进高端化。中东及非洲估计份额7%。海湾国家的医疗旅游和部分非洲国家的公共卫生扩张带动发展,成本敏感、报销有限制约高端产品。
在创新方向上,报告称重心正转向“缩短愈合时间”“微创应用”等面向患者的宣称,反映选择性口腔手术的消费化趋势。合成材料和双相磷酸钙体系的技术迭代,被列为需求驱动因素之一;微创植骨则需要可流动或可塑形的材料。医院端应用数字化手术规划和3D打印,学术机构的研究包括生长因子递送和3D打印个体化支架。
供应端,报告称原料供应商正在整合,异种移植材料的无病原体来源要求更严,异种移植原料和医用级磷酸钙粉体存在供应链制约。成本和利润方面,价值层级中自有品牌和通用材料的渗透会压缩标准化产品的平均售价和利润;公共医疗系统的报销限制和患者自费敏感度,则约束高端产品的采用。
IndexBox: Oral Bone Implant Material Market Forecast to 2035,2026年10月17日更新;档案页:【一手信源】IndexBox - Oral Bone Implant Material Market Forecast to 2035 上海海利生物技术股份有限公司关于对上海证券交易所《关于上海海利生物技术股份有限公司收购子公司少数股权的监管工作函》的回复公告,海利生物公告,2025年12月;好的牙此前报道:瑞盛生物口腔骨粉骨膜产品11月单价环比上升45% 《西安康拓医疗技术股份有限公司关于收购西安蝾螈生物技术有限公司部分股权及西安惠才企业管理咨询合伙企业(有限合伙)部分财产份额的公告》(Announcement on Acquisition of Partial Equity in Xi'an Salamander Biotechnology Co., Ltd. and Partial Property Shares in Xi'an Huicai Enterprise Management Consulting Partnership (Limited Partnership) by Xi'an Kangtuo Medical Technology Co., Ltd.)【2025年】【中国】【西安康拓医疗技术股份有限公司】,康拓医疗公告,2025年8月29日;好的牙此前报道:康拓医疗拟8500万元收购蝾螈生物控股权,布局口腔再生材料领域,2025年9月2日

独家资讯、独家数据、独家故事
;)