数说:口腔种植体、正畸托槽集采成果发布会
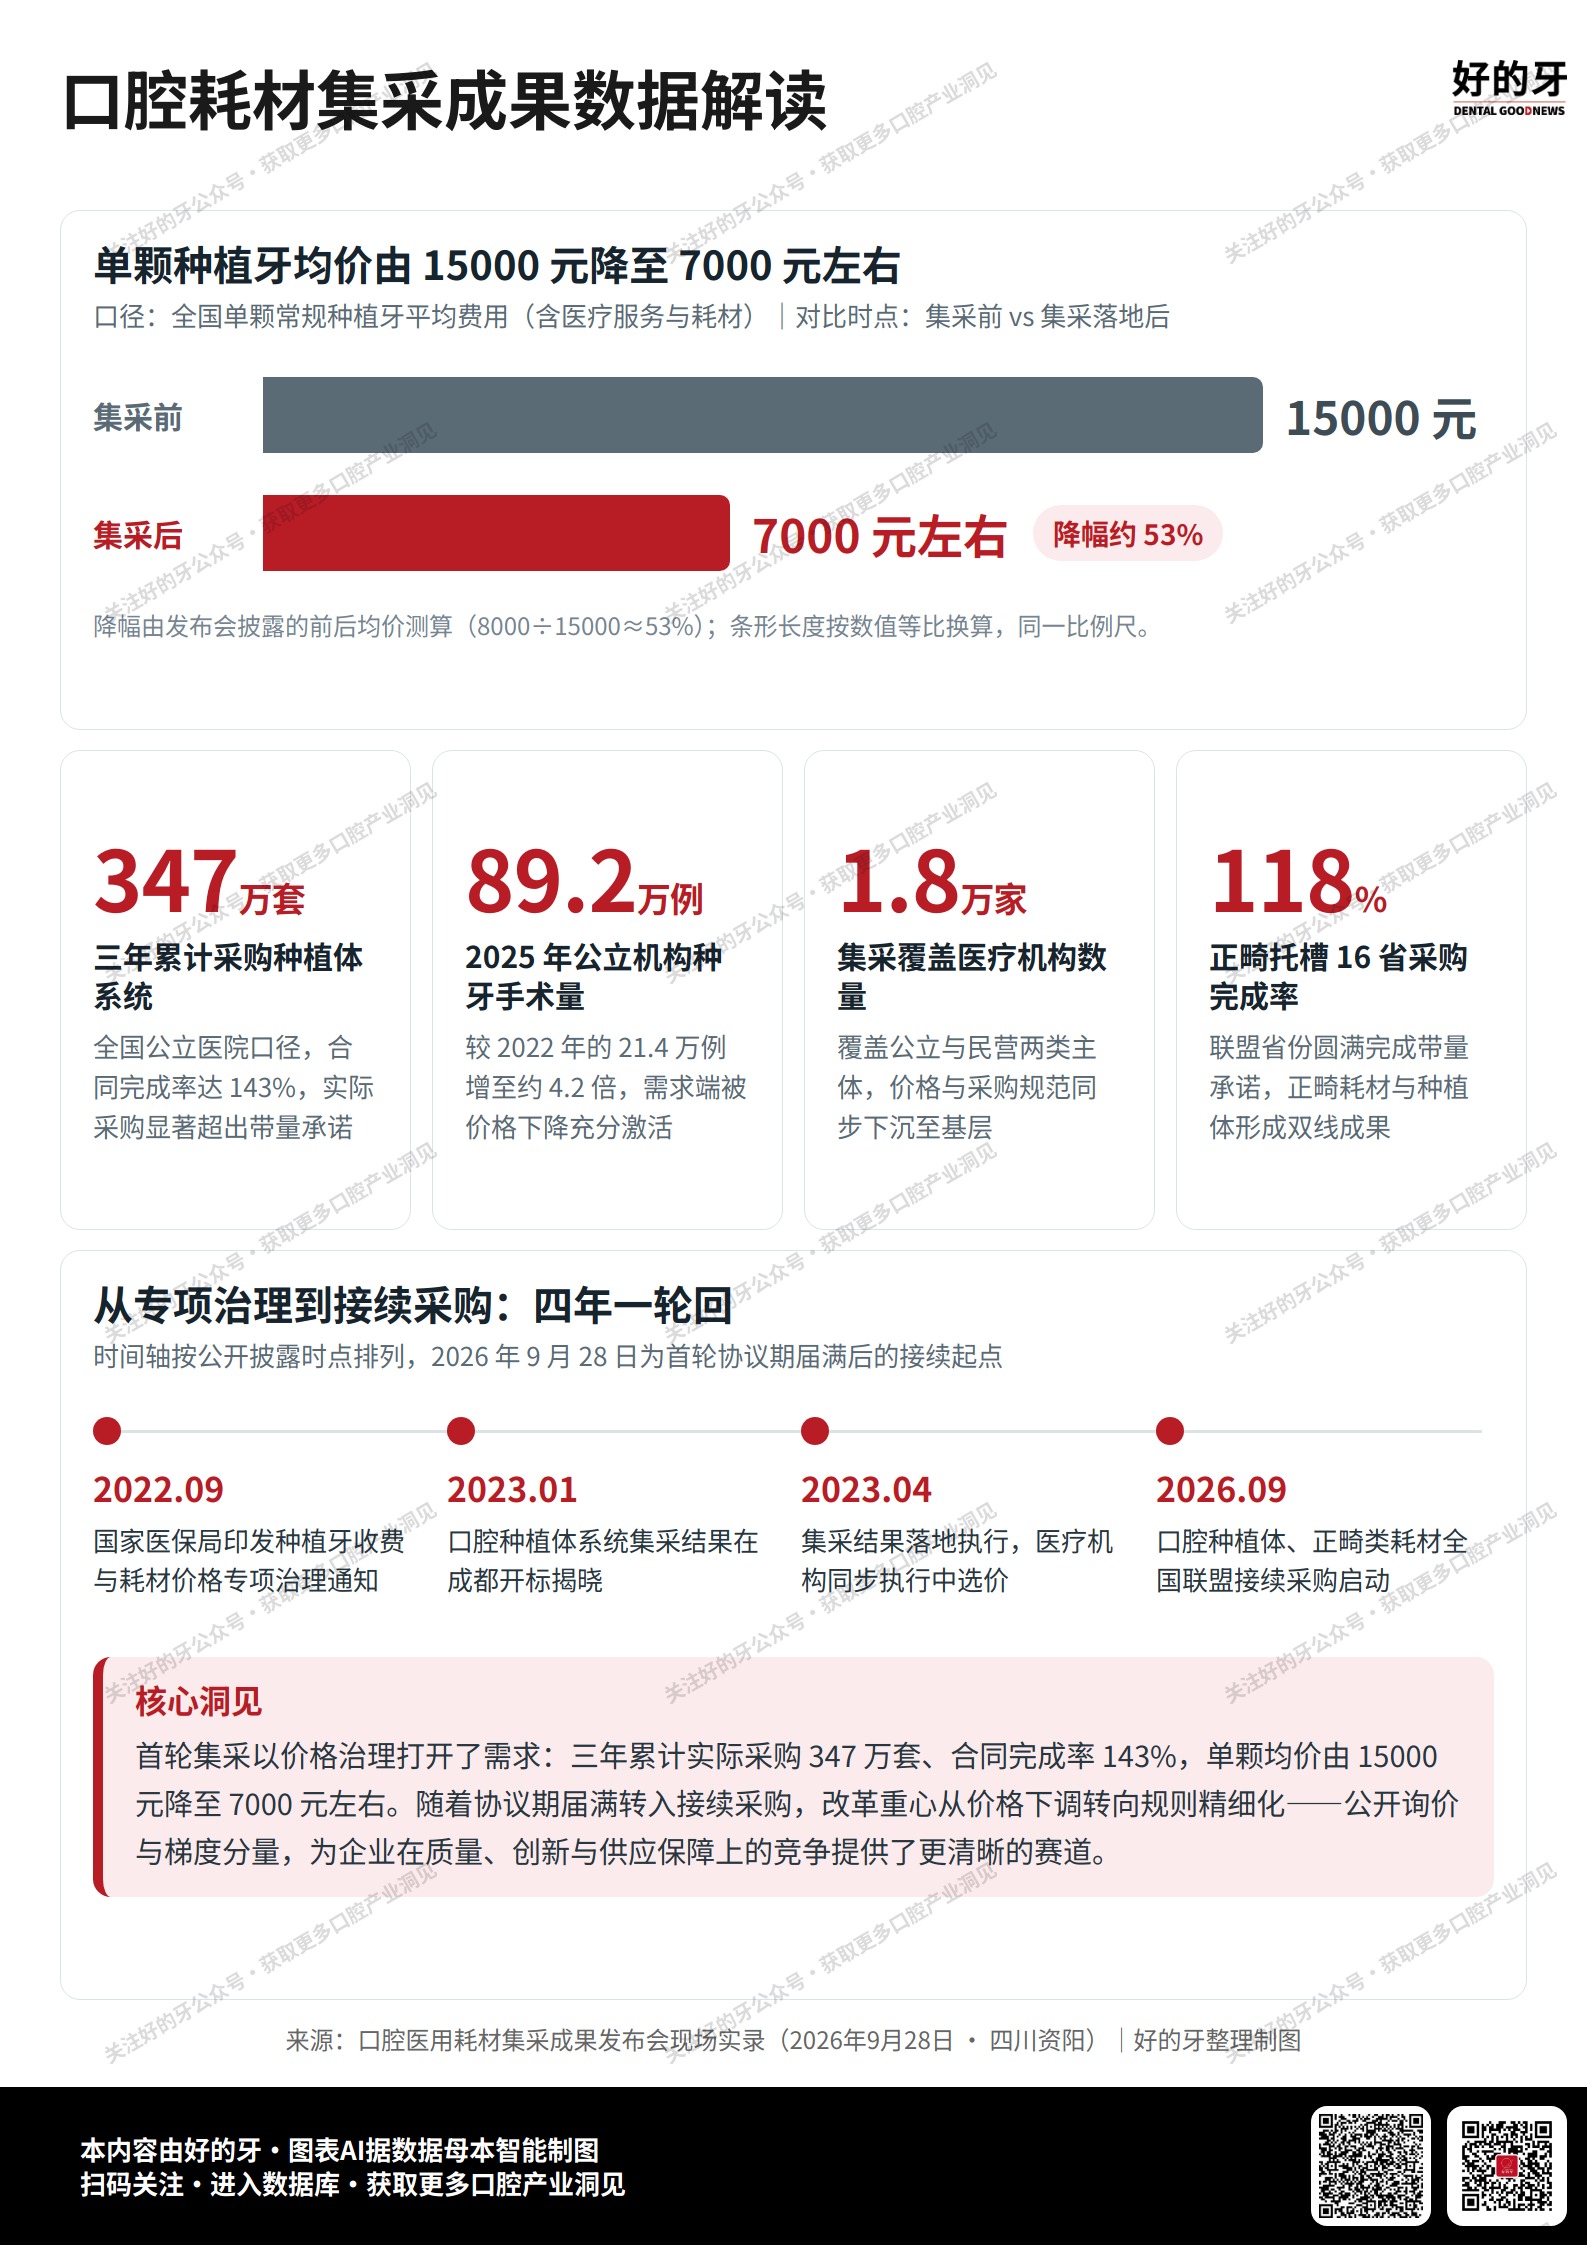
2026 年9月28日,口腔种植体、正畸托槽集采成果发布会在四川资阳中国牙谷举行,根据好的牙DataLab梳理:集采落地后单颗种植牙平均费用由15000元降至7000元左右,三年间全国公立医院累计实际采购种植体系统347万套,合同完成率143%;同时,接续采购申报企业由53家增至101家,产品部件由391个增至1008个。以下:
一、需求端:价格下行之后,服务量完成了一次量级切换
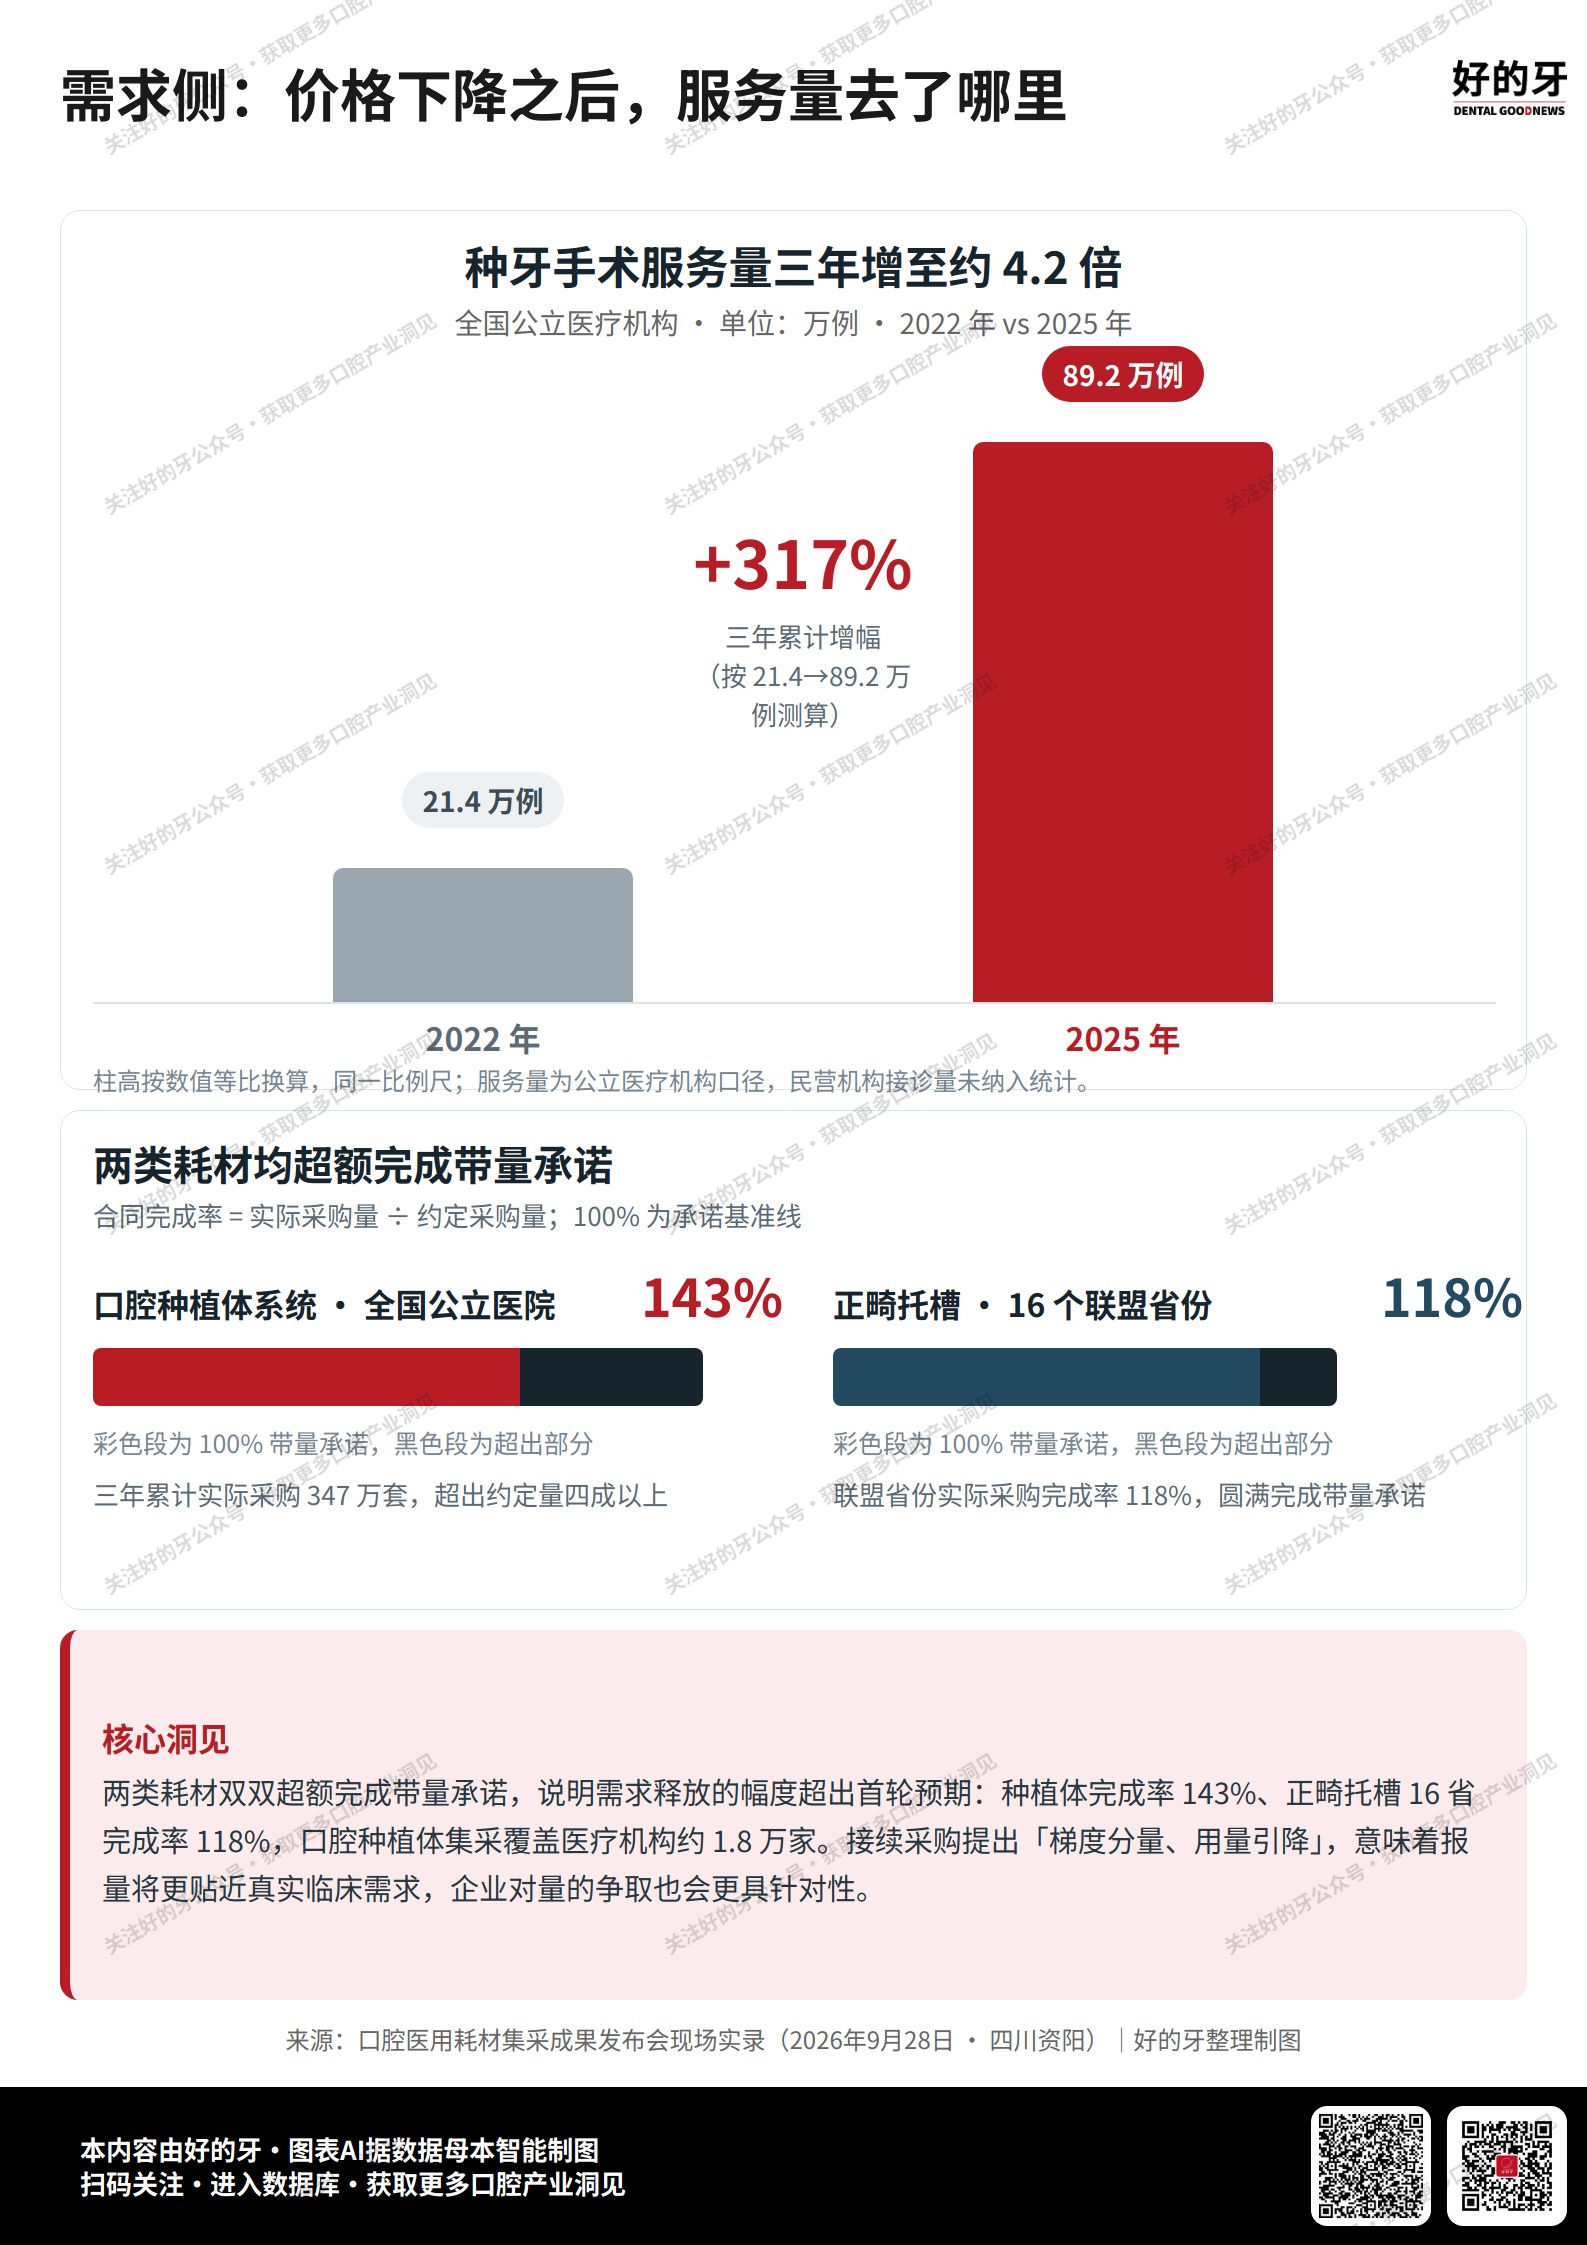
数据显示,全国公立医疗机构种牙手术服务量从2022年的21.4万例增至2025年的89.2万例,三年累计增幅约317%(按披露值测算),口腔种植体集采覆盖医疗机构约1.8万家。这一变化的传导路径并不复杂:价格往往是就诊决策的门槛变量,门槛下移后,原本停留在咨询环节的潜在需求转为实际就诊。(该口径仅统计公立医疗机构,民营机构接诊量未纳入;此为三年区间的累计变化,不等同于单一年度的增长节奏。)
二、承诺端:两类耗材均超额完成,量的分配成为新变量
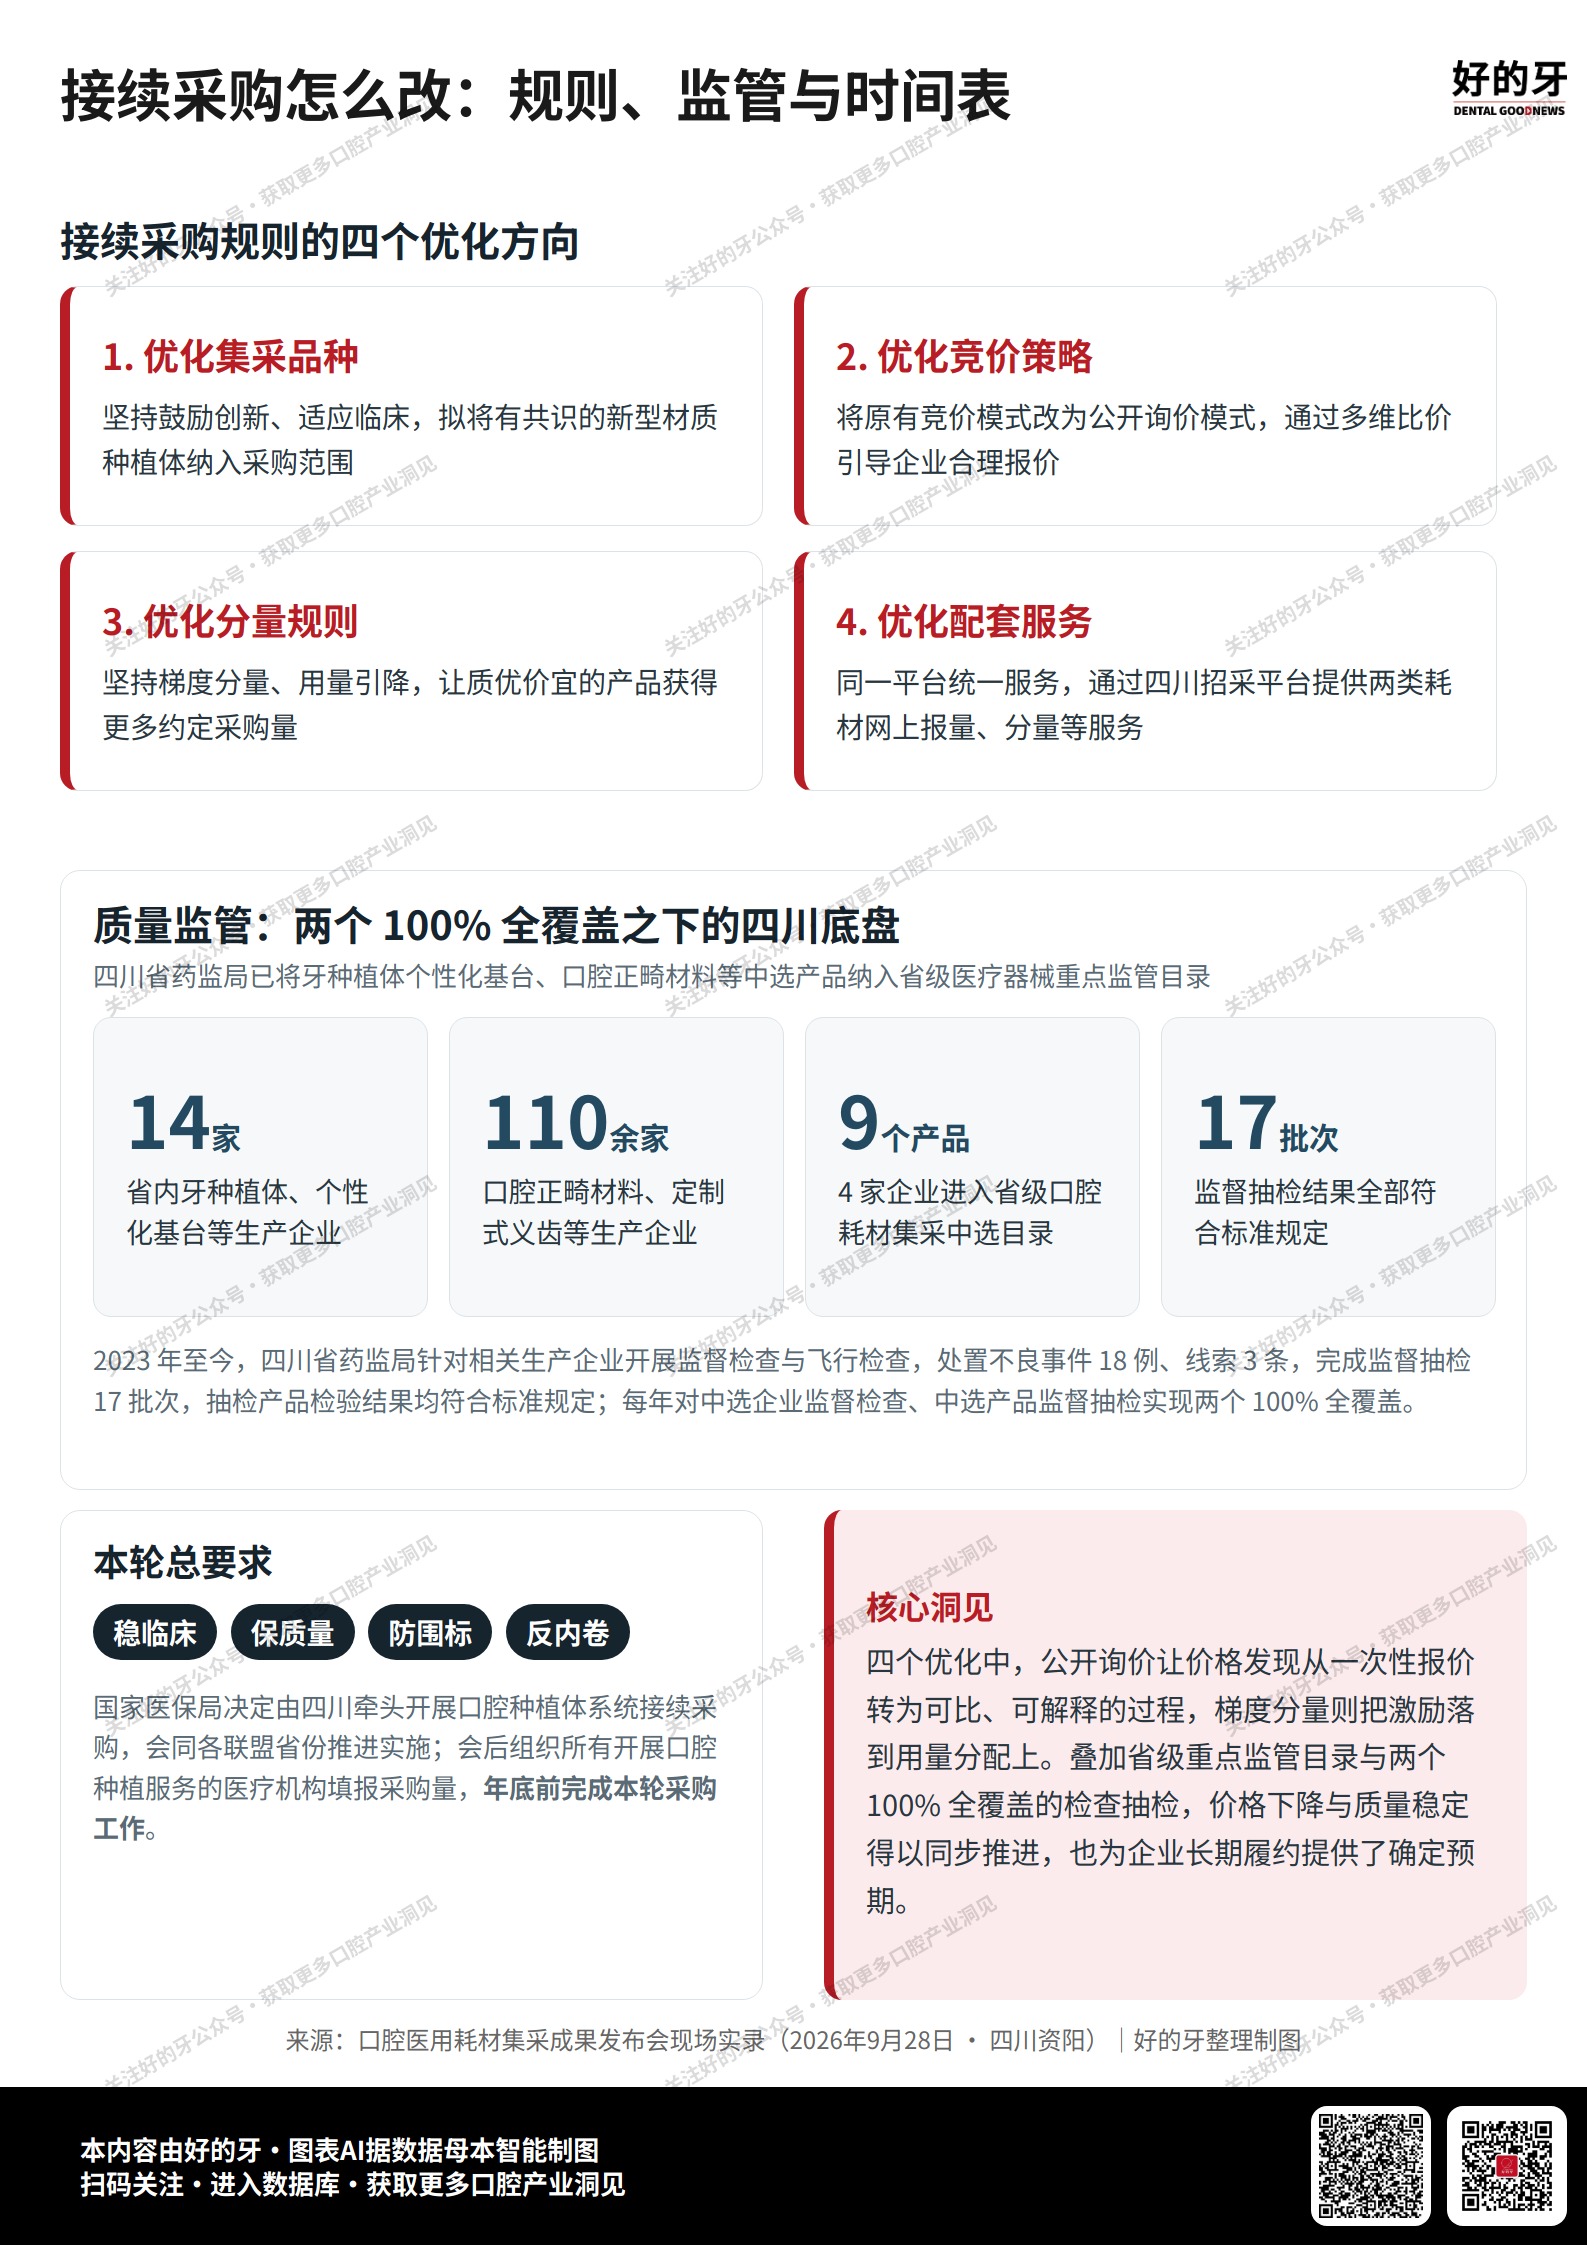
种植体系统合同完成率143%,正畸托槽在16个联盟省份的实际采购完成率118%,两类耗材均超出带量承诺。这一结果说明需求释放的幅度大于首轮约定量所覆盖的范围。本轮接续采购提出的“梯度分量、用量引降”,意味着报量将更贴近真实临床使用,量的分配方式也会更直接地影响企业的实际收益结构。需注意,采购量填报在会后启动,年底前完成本轮采购工作。
三、供给端:主体扩容快于企业数量,竞争转向产品组合
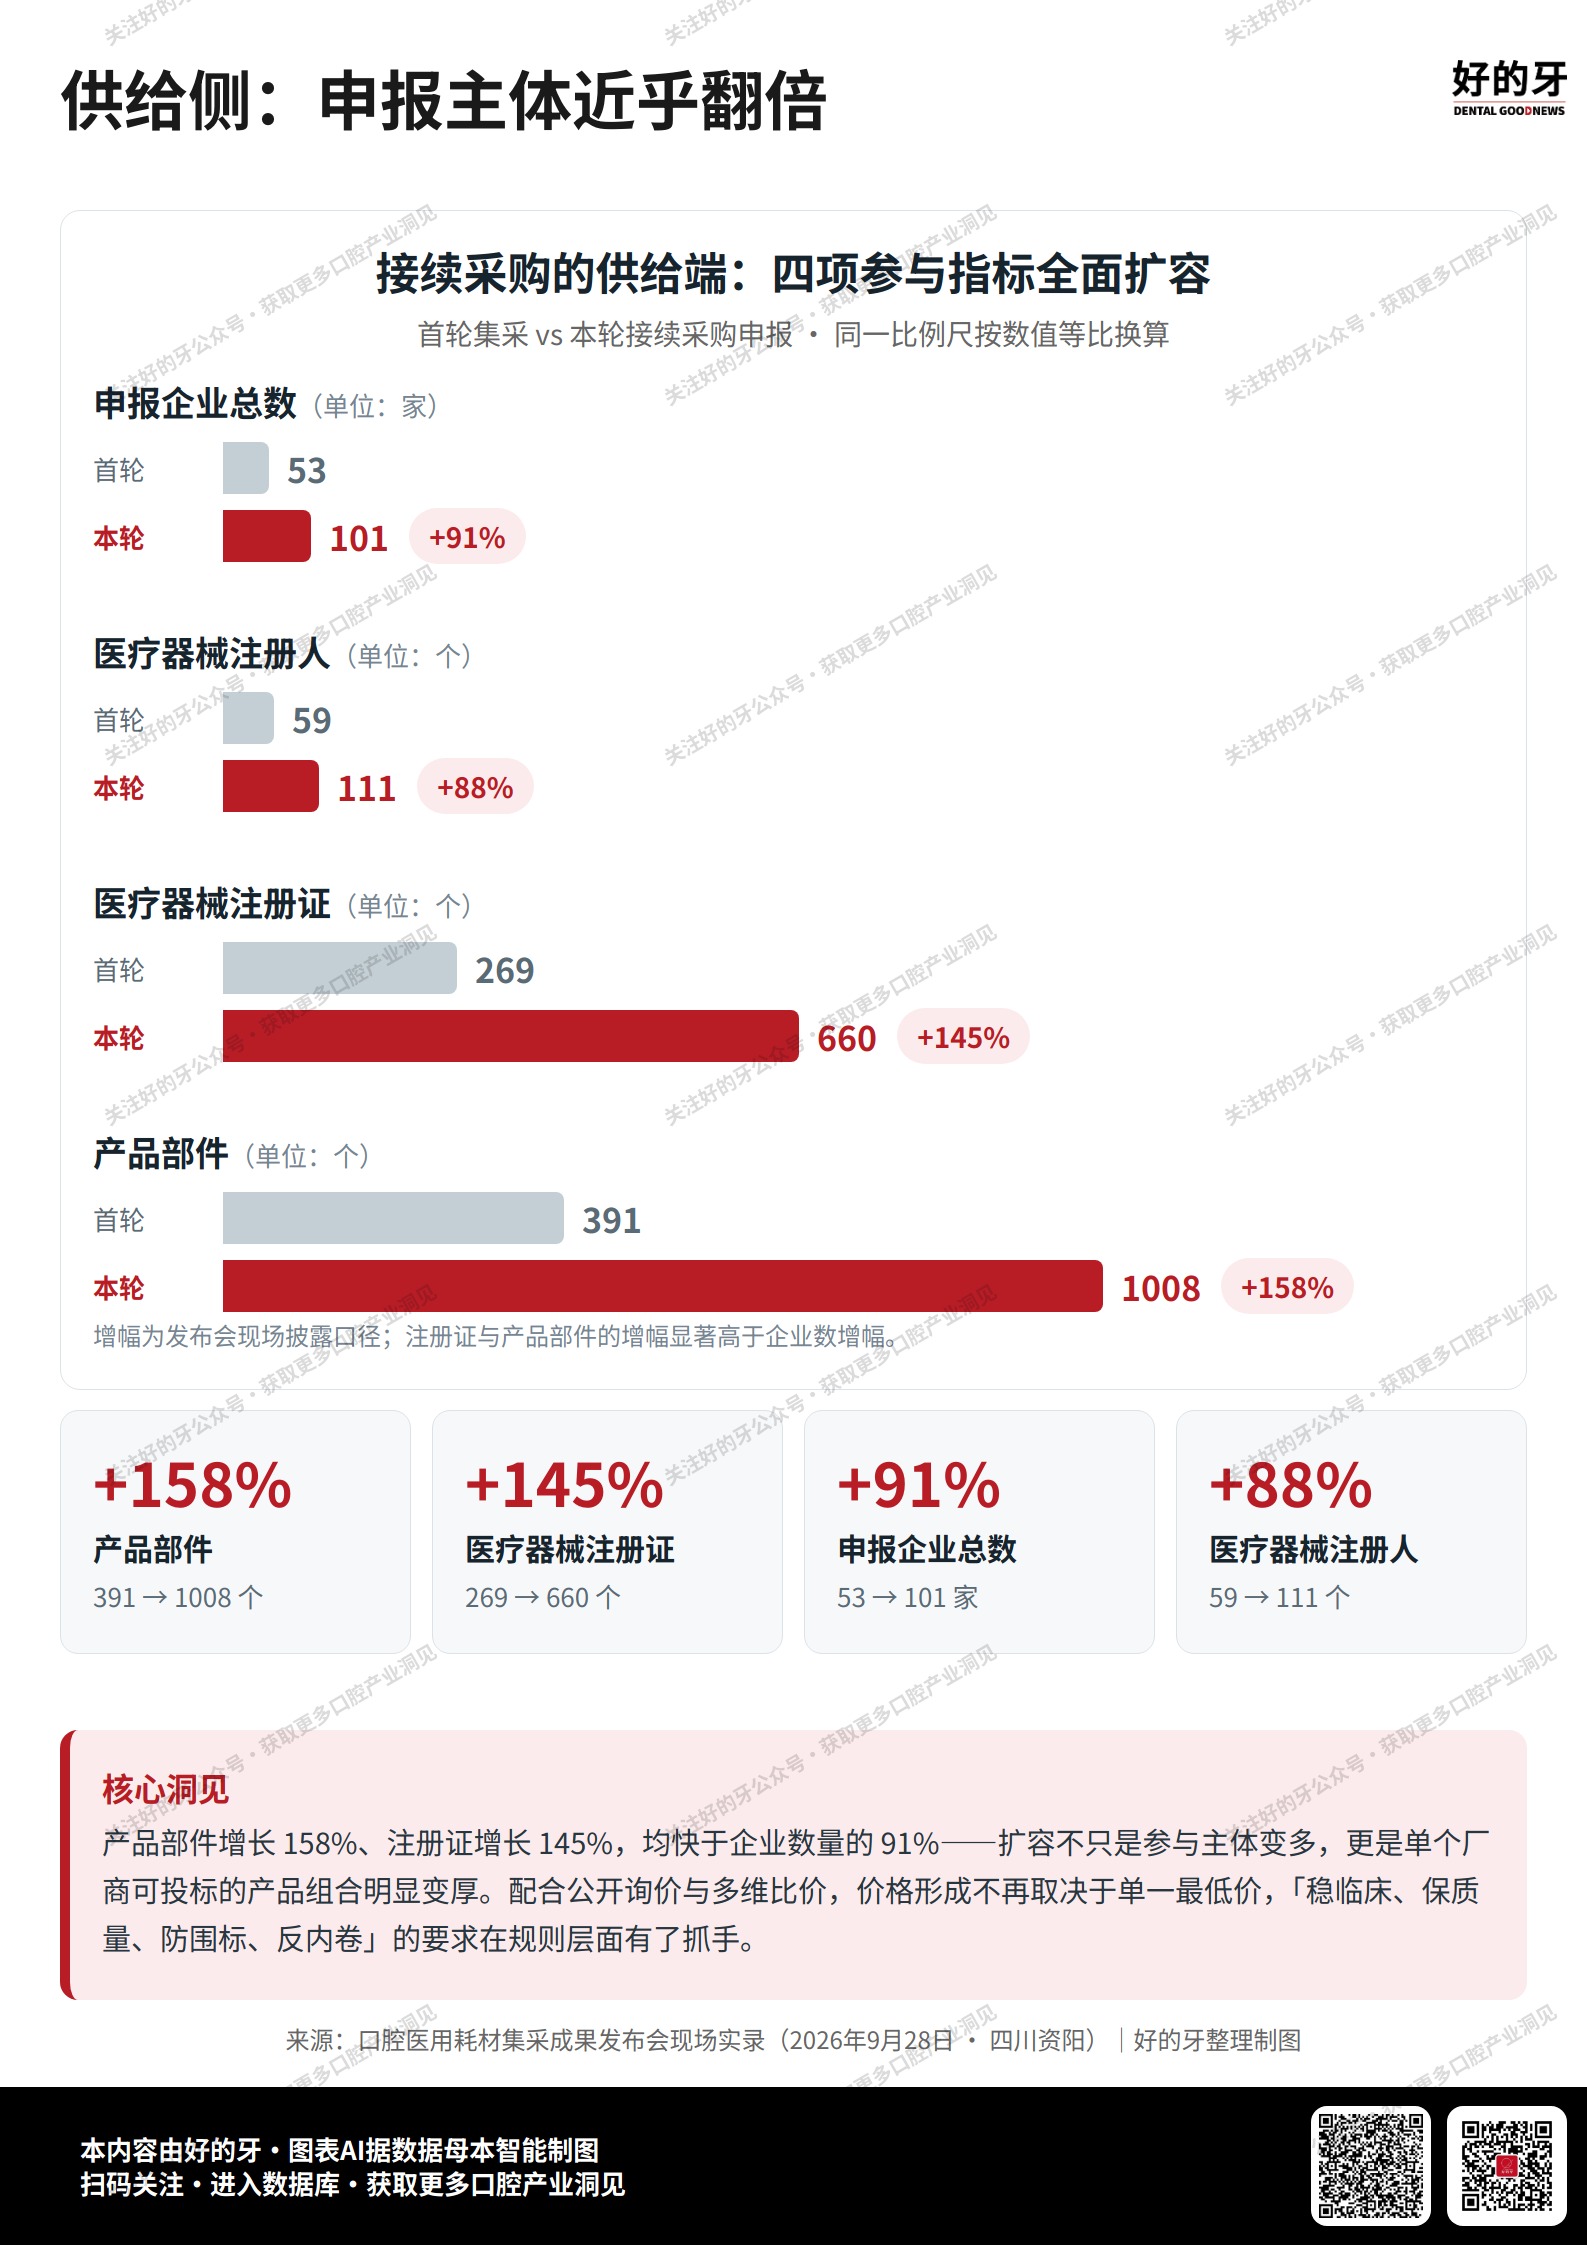
本轮申报数据呈现结构性差异:申报企业增长91%,医疗器械注册人增长88%,注册证增长145%,产品部件增长158%。后两项增速高于企业数量增速,说明扩容的重心不在参与主体数量,而在单个厂商可投标的产品组合明显变厚。此外,比价规则收紧:本轮采购方式由竞价改为公开询价,通过多维比价形成价格,企业要在更多品规间统筹报价,报价策略的复杂度相应上升。
四、产业端:产能储备走在出货前面
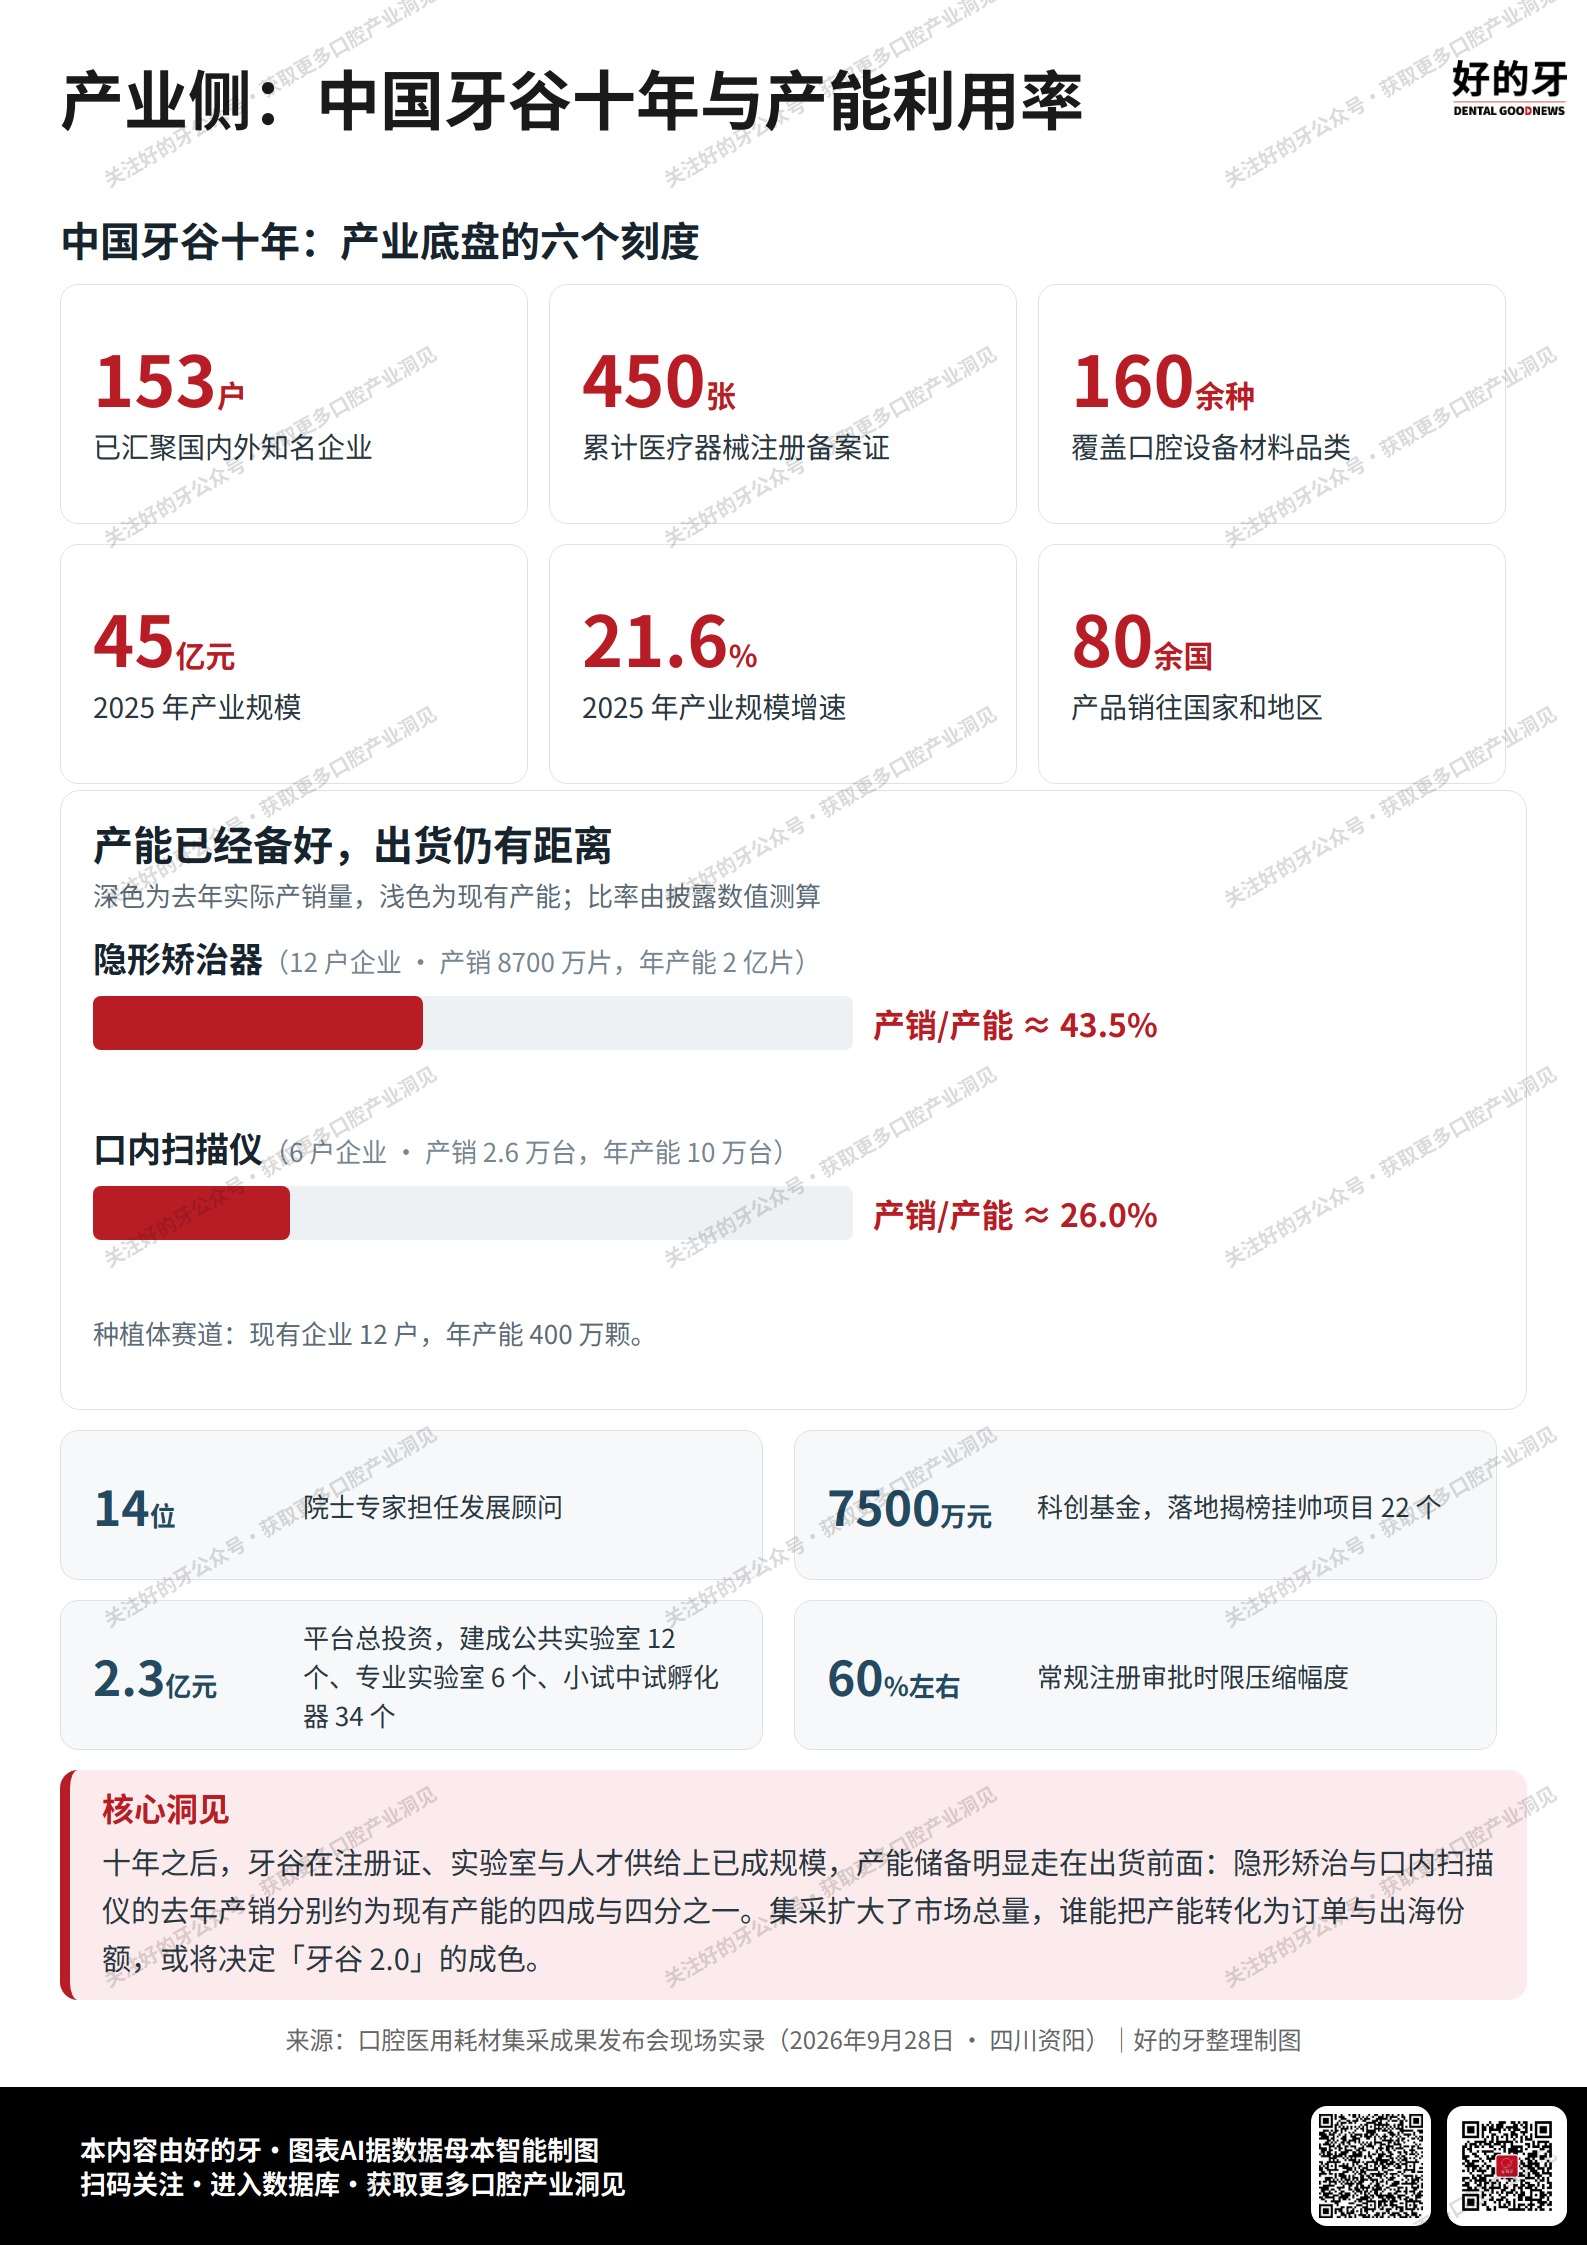
中国牙谷已汇聚企业153户,累计取得医疗器械注册备案证450张,2025年实现产业规模45亿元、同比增长21.6%。分赛道看,隐形矫治企业12户,产销8700万片、年产能2亿片;口内扫描仪企业6户,产销2.6万台、年产能10万台,产销与产能之比分别约为43.5%与26.0%;种植体企业12户,年产能400万颗。在集采扩大市场总量的同时,制造端的产能利用仍有较大提升空间。
数据来源:2026年9月28日口腔医用耗材集采成果发布会
独家资讯、独家数据、独家故事
;)