美皓集团2026上半年:营收5763.8万元增32.3%,种植牙业务带动亏损收窄
 |
图源:美皓集团2026中期报告 |
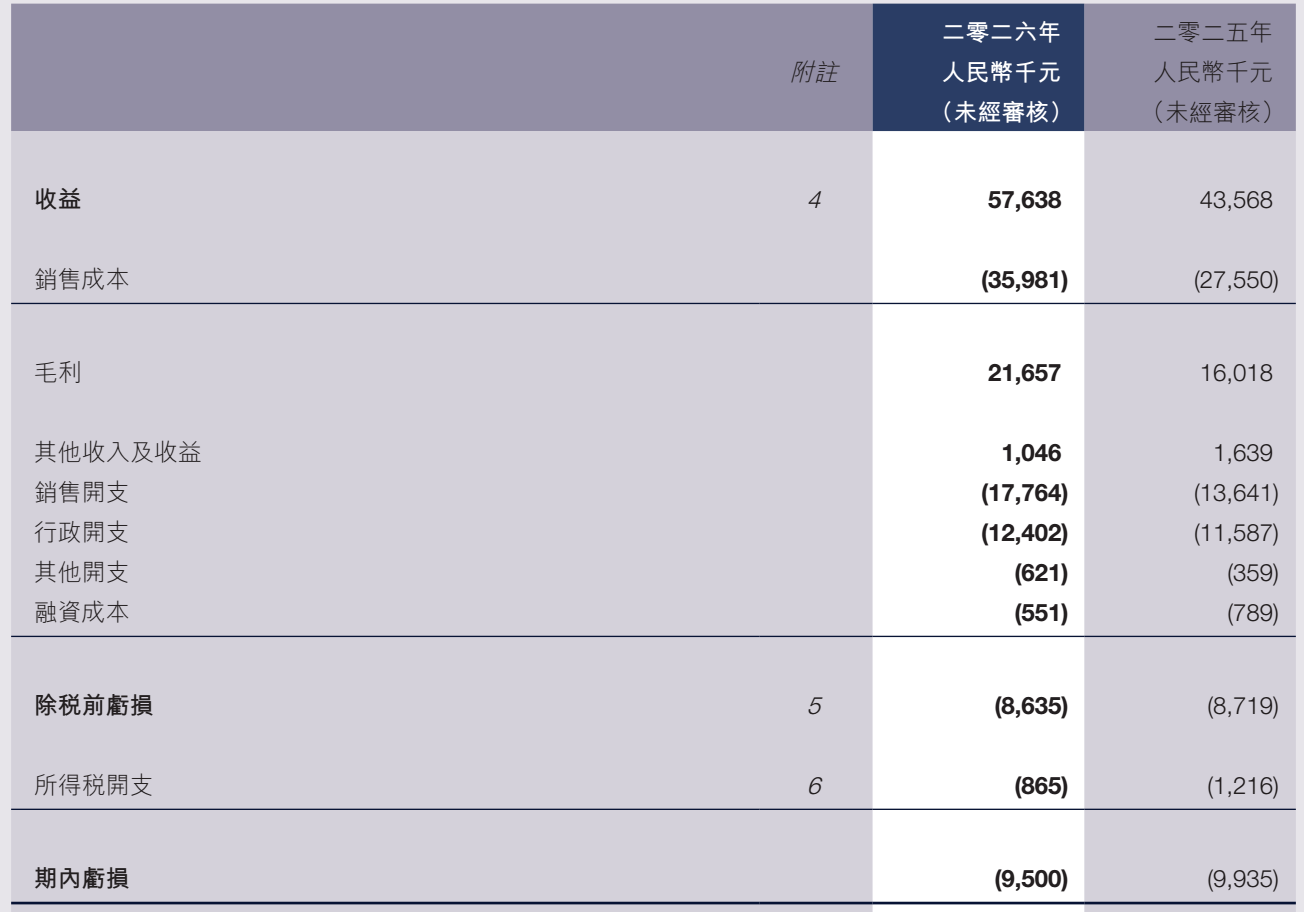
好的牙·讯|2026年9月24日,美皓医疗集团有限公司(以下简称“美皓集团”)发布2026年中期报告,数据显示,报告期内集团实现收益约5763.8万元,较2025年同期的4356.8万元增长约32.3%;归母净利润-940.1万元(去年同期为-1000.7万元),亏损同比收窄约6.06%。
报告指出,在口腔医疗行业政策调整与市场竞争加剧的背景下,集团通过优化服务结构与成本管控,实现毛利率由去年同期的36.8%增至37.6%。种植牙科业务在集采政策释放市场需求的背景下实现增长:报告期内,种植牙科收益为1520.0万元,较2025年同期的760.0万元增长100%,占集团总收益比例由22.8%升至30.4%。集团称其通过推出种植服务套餐吸引患者,种植病例数量提升。
其他业务板块表现分化。口腔修复科收益为1610.0万元,较去年同期的910.0万元增长76.9%,收益占比由20.9%升至28%,主要得益于活跃患者人数增加。牙齿正畸科收益约为860.0万元,较2025年同期的820.0万元增加约4.9%,收益占比由18.8%降至14.9%。相比之下,口腔综合治疗科收益为1540.0万元,同比下降约5.5%,收益占比由37.5%降至26.7%,主要系客单价下降所致。
根据好的牙此前报道,美皓集团2025年上半年亏损亦呈现收窄趋势,当时种植牙科收益同比增长75.6%。对比最新财报数据,美皓集团在种植牙领域的增长势头进一步加速。2025年全年,美皓集团营收超1亿元。
 |
图源:美皓集团2026中期报告 |
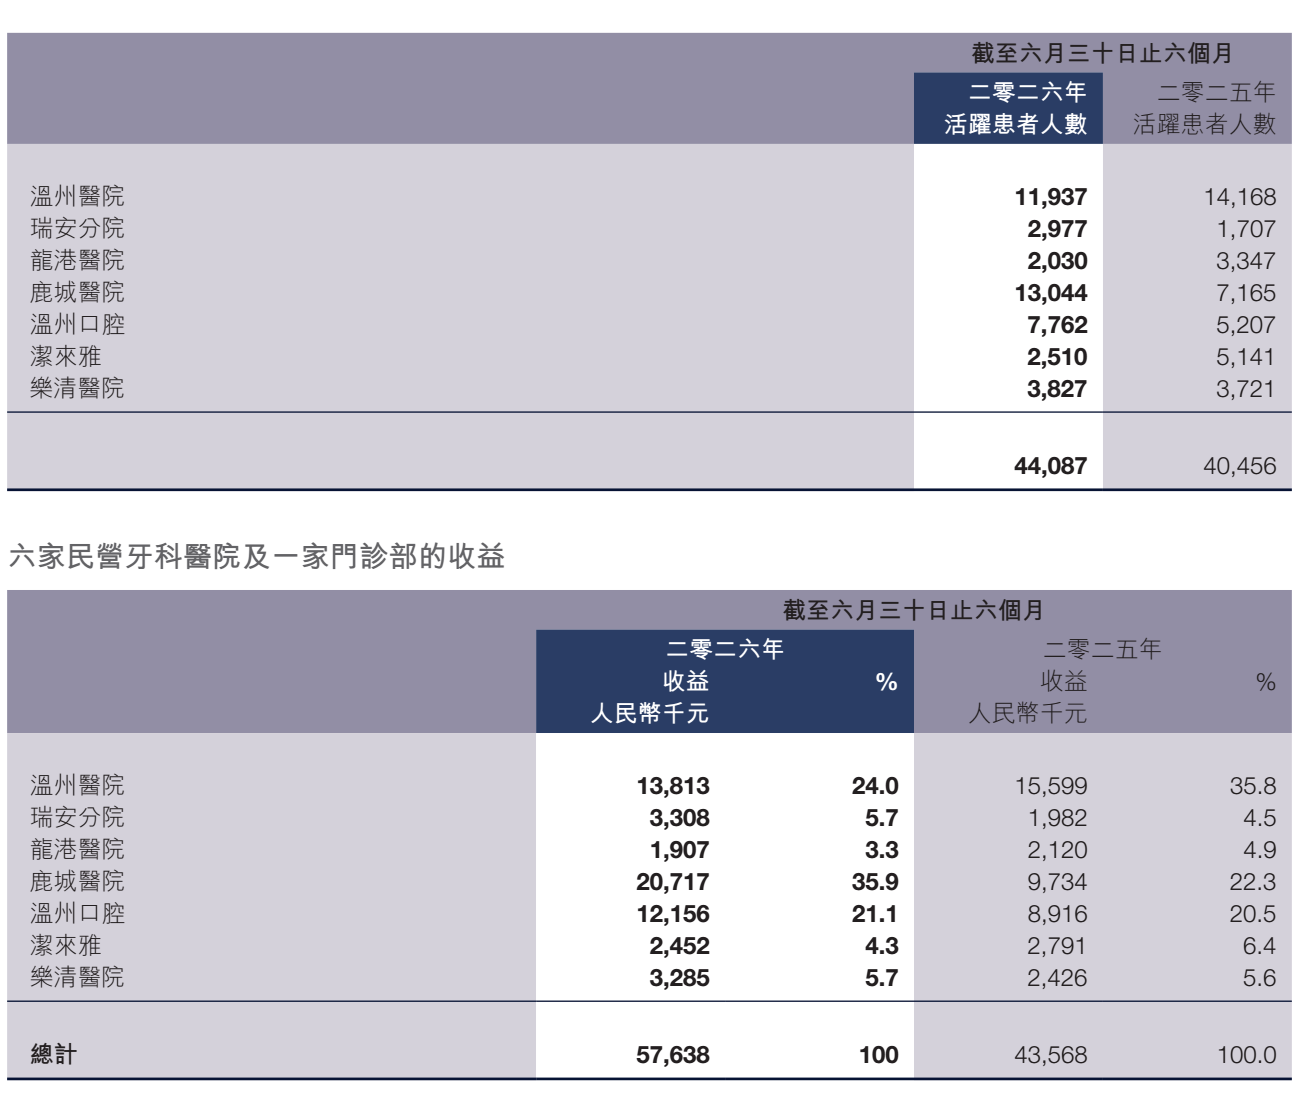
活跃患者规模持续扩张。截至2026年6月30日止六個月,集团活跃患者总人数为44,087例,较2025年同期的40,456例增加9%。其中,位于温州主城区的鹿城牙科医院活跃患者人数由7,165例增至13,044例。
区域院区表现分化,鹿城医院在报告期内贡献收益2071.7万元,占比约35.9%,成为集团第一大收入来源。温州医院贡献1381.3万元,较去年同期的1559.9万元下降约11.4%,营收占比由35.8%降至24.0%。其他分院如瑞安分院实现收益330.8万元,同比增长66.9%。
成本管控成效显现。报告期内,销售成本增加30.6%至约3600.0万元,增速低于营业收入32.3%的增幅。成本增加主要源于业务量增长带动医疗耗材耗用增加,以及医护团队扩充带来的员工成本上升。
截至2026年6月30日,美皓集团共有员工547名,均位于中国内地。员工福利开支为2630.0万元,较2025年同期的2180.0万元增加450.0万元。集团持续通过美皓教育中心加强人才梯队建设,并实施购股权及股份奖励计划以激励核心员工。
 |
图源:美皓集团2026中期报告 |
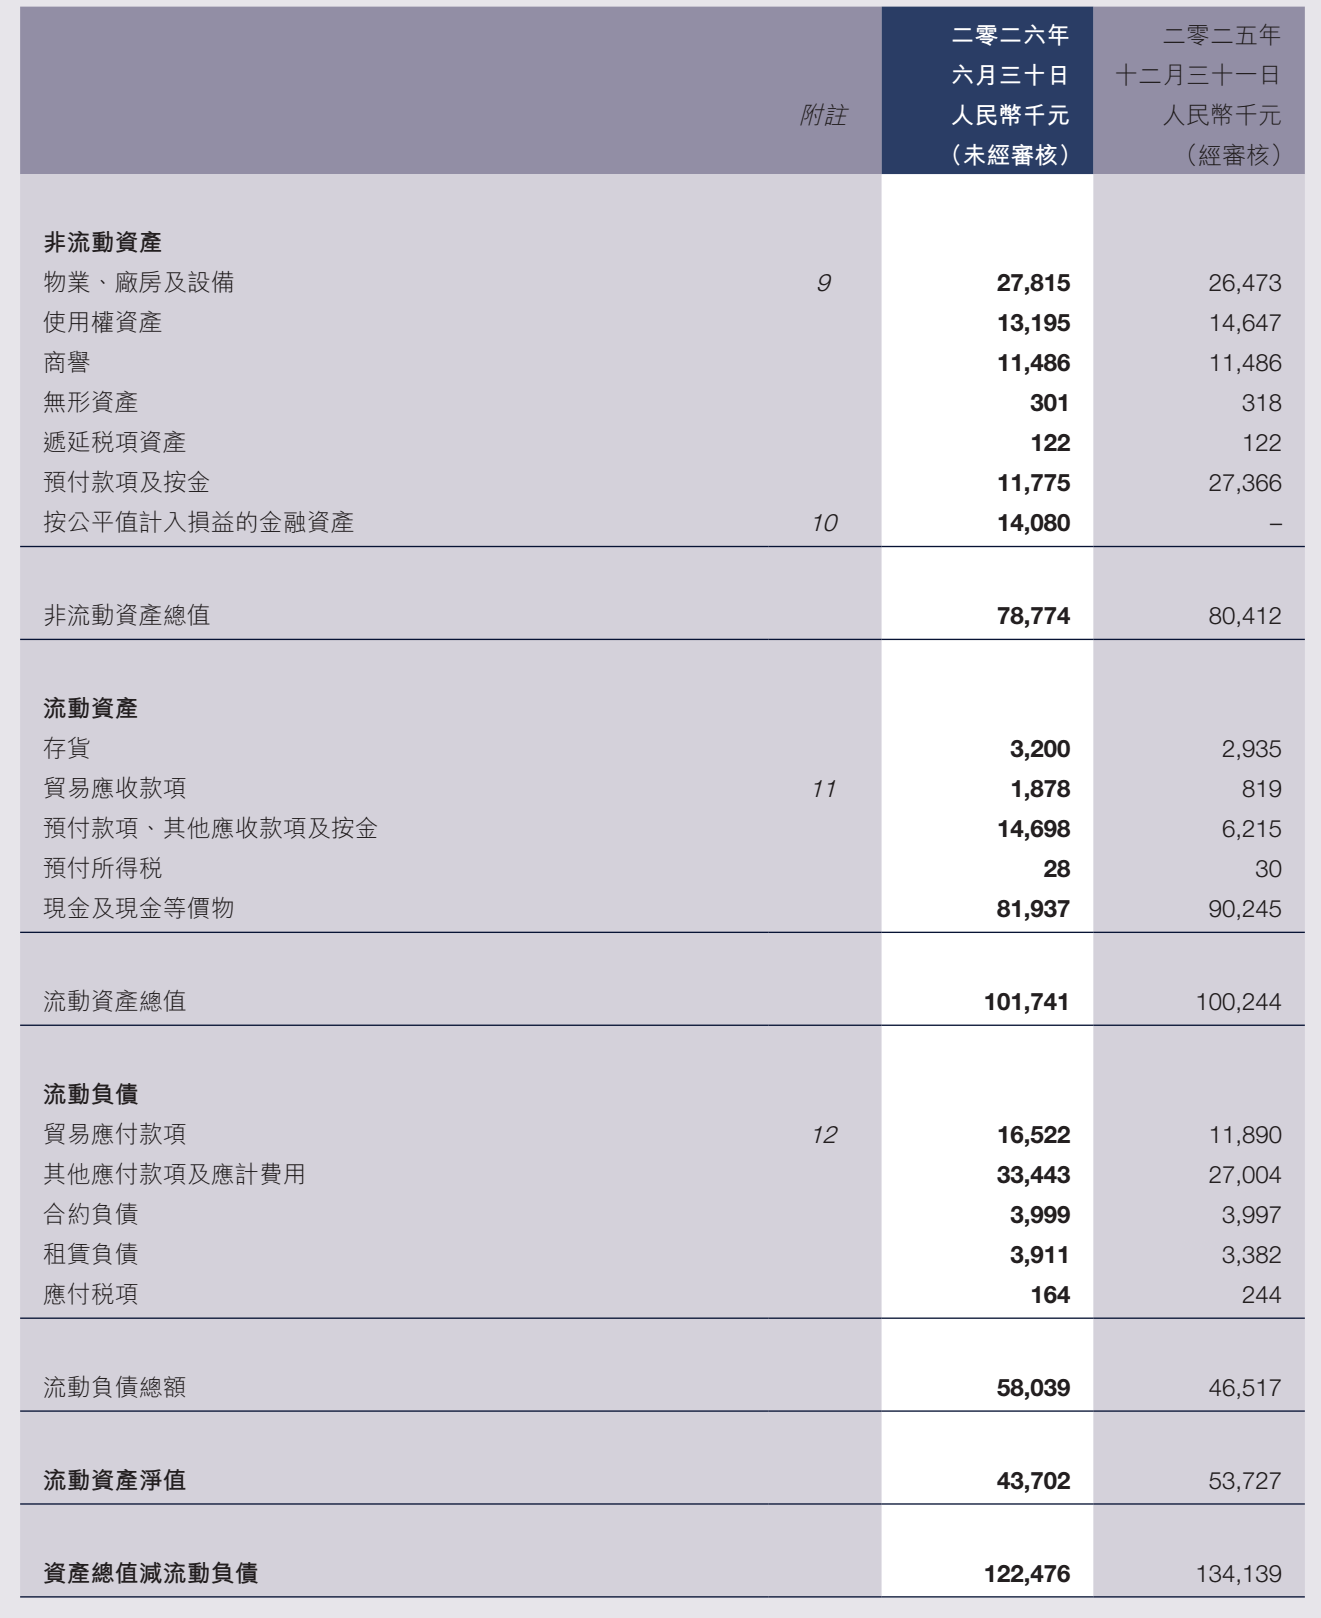
财务状况方面,截至2026年6月30日,集团现金及现金等价物约为8193.7万元。此外,集团于报告期内完成了对Deepcare Medical Holdings Limited的B类普通股认购,按全面摊薄基准计算约占其2%股权,代价为200万美元。
展望未来,美皓集团财报称,国家“十五五”规划或将口腔基础治疗纳入医保支付范围,种植牙等项目亦加速准入,公司将借此巩固温州地区的市场地位。集团计划推进各院区医保定点资质的全面覆盖,并优化种植、正畸等高附加值服务的业务结构,以提升综合盈利能力。
独家资讯、独家数据、独家故事
;)